El decreto de vivienda plantea deducciones de hasta el 100% para los arrendadores que bajen el precio

La norma incluye una deducción del 10% en el IRPF para determinados inquilinos y préstamos de hasta 50.000 euros al 0% para acceder a la primera vivienda
El decreto de vivienda plantea importantes incentivos fiscales para los propietarios que rebajen los alquileres, con reducciones de hasta el 100% del rendimiento neto en determinados casos. Los beneficios dependerán de factores como la rebaja aplicada, la ubicación del inmueble y la edad del inquilino.
Para los arrendatarios, la norma incorpora una deducción estatal del 10% en el IRPF por las cantidades pagadas por el alquiler de la vivienda habitual. Podrán beneficiarse los contribuyentes con una base imponible inferior a 33.007,20 euros, con una base máxima de deducción de hasta 11.630 euros en los casos de menores ingresos.
El decreto también establece una prórroga extraordinaria de hasta dos años para determinados contratos de vivienda habitual cuya prórroga finalice antes del 31 de diciembre de 2028. Además, limita hasta finales de 2027 las actualizaciones de las rentas y fija que, cuando no exista un nuevo acuerdo entre las partes, la subida no podrá superar el 2%.
Préstamos de 50.000 euros al 0%
Otra de las principales novedades es el mecanismo Tu Casa, mediante el que el Estado podrá conceder préstamos complementarios de hasta 50.000 euros o el 20% del valor de la vivienda, aplicándose el menor de ambos importes. Los créditos tendrán un interés del 0%, un plazo máximo de diez años y podrán contar con un periodo de carencia de hasta 30 años.
La norma modifica asimismo el tratamiento de las viviendas vacías y los alquileres turísticos. Los ayuntamientos podrán establecer recargos en el IBI de los inmuebles residenciales desocupados durante largos periodos y, en determinadas zonas tensionadas, también sobre viviendas destinadas al uso turístico.
Por último, el decreto regula los alquileres de temporada y por habitaciones para evitar que se utilicen para eludir las normas aplicables a la vivienda habitual. Los contratos temporales deberán responder a una causa real y acreditada y, en los alquileres por habitaciones, la suma de las rentas no podrá superar el precio que correspondería al alquiler de la vivienda completa.

Relacionados
Diplomacia de puentes: el XII Foro Parlamentario Iberoamericano en el epicentro de Madrid
«La libertad no consiste en tener un buen amo, sino en no tener ninguno. Y la concordia entre naciones no es la ausencia de diferencias, sino la capacidad de encontrar el bien…
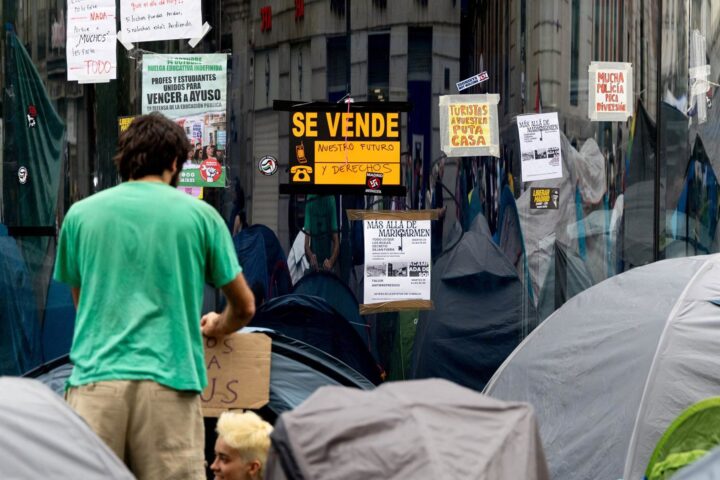
Los acampados de Sol califican de “parche” los decretos de vivienda y reclaman más medidas
Los manifestantes consideran insuficientes las medidas aprobadas por el Gobierno, reclaman la congelación de los alquileres y plantean una huelga general Los acampados en la Puerta del Sol consideran “insuficientes” los dos…
Burnham abre la puerta al reingreso del Reino Unido a la Unión Europea
La posibilidad de volver al bloque comunitario reaparece en el debate británico mientras el Ejecutivo analiza el impacto político de un giro sobre el Brexit El Gobierno británico está tanteando el terreno…
El Gobierno prevé aprobar el próximo martes un decreto con 40,3 millones de euros para seguridad y limpieza en Ceuta
El Ejecutivo cifra actualmente en 3.336 los migrantes adultos en el Centro de Atención Temporal de Extranjeros, casi 800 más que en la última actualización El ministro de Política Territorial y Memoria…